
Nhằm hỗ trợ phục hồi và thúc đẩy hoạt động sản xuất kinh doanh cho khu vực doanh nghiệp nhỏ và cá nhân kinh doanh, Chính phủ đã ban hành Nghị định 398/2026 (có hiệu lực thi hành từ ngày 29/10/2026) quy định chi tiết về việc giảm thuế thu nhập doanh nghiệp (TNDN) và thuế thu nhập cá nhân (TNCN) cho hai kỳ tính thuế năm 2026 và 2027.
KNB Global trân trọng phân tích chi tiết và các lưu ý quan trọng về điều kiện áp dụng, quy trình kê khai điều chỉnh nhằm tối ưu hóa quyền lợi thuế và phòng ngừa rủi ro tuân thủ.
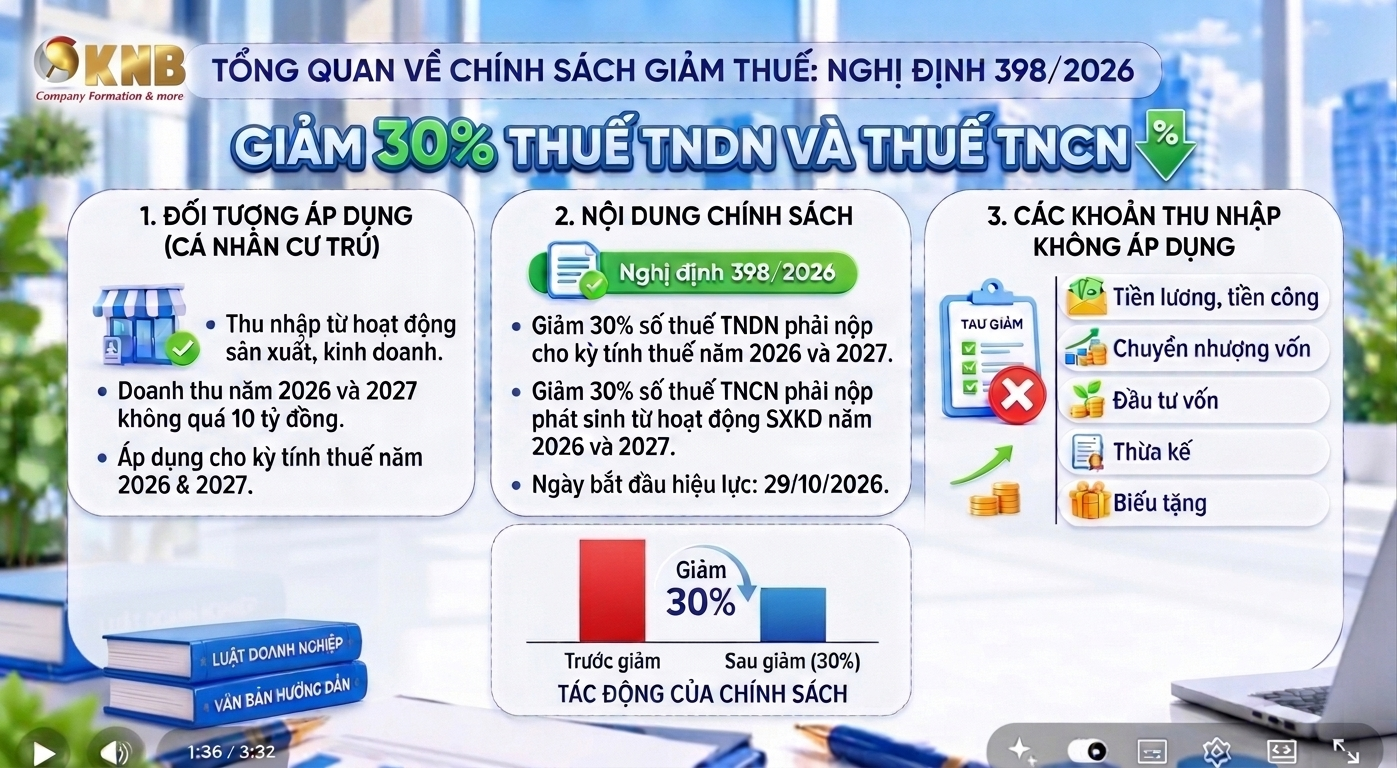
1. Nội dung cốt lõi của chính sách ưu đãi thuếTrong hai kỳ tính thuế liên tiếp là năm 2026 và năm 2027, Nhà nước áp dụng mức giảm 30% số thuế phải nộp đối với hai nhóm đối tượng có quy mô doanh thu hàng năm không quá 10 tỷ đồng:
- Đối với doanh nghiệp: Các công ty được thành lập theo luật Việt Nam sẽ được giảm 30% số thuế Thu nhập Doanh nghiệp phải nộp trong năm 2026 và 2027, miễn là tổng doanh thu mỗi năm không vượt quá 10 tỷ đồng.
- Đối với cá nhân kinh doanh: Những người dân có thu nhập từ việc kinh doanh (như hộ kinh doanh, cá nhân tự kinh doanh, hoặc người có nhà cho thuê) sẽ được giảm 30% số thuế Thu nhập Cá nhân phải nộp trong hai năm 2026 và 2027, với điều kiện tổng doanh thu kinh doanh hàng năm không quá 10 tỷ đồng.
2. Phân tích điều kiện và phạm vi áp dụng đối với Doanh nghiệp
2.1. Điều kiện về thời điểm thành lậpDoanh nghiệp thành lập từ ngày 24/08/2026 trở về trước (trước thời điểm Nghị quyết 43 của Quốc hội có hiệu lực):
- Được hưởng ưu đãi giảm 30% thuế TNDN ngay khi đáp ứng điều kiện tổng doanh thu năm 2026 và 2027 không quá 10 tỷ đồng mà không bị ràng buộc thêm bất kỳ điều kiện nào khác.
2.2. Quy định chống trục lợi chính sách đối với doanh nghiệp chia, táchNghị định 398/2026 đặt ra cơ chế kiểm soát chặt chẽ nhằm ngăn chặn việc doanh nghiệp cố tình chia, tách để lách ngưỡng doanh thu 10 tỷ đồng:Trường hợp loại trừ:
- Doanh nghiệp được thành lập từ việc chia, tách doanh nghiệp sau ngày 24/08/2026 sẽ không được giảm thuế nếu tổng doanh thu hàng năm (năm 2026 hoặc 2027) của các doanh nghiệp sau khi chia, tách vượt quá 10 tỷ đồng.
- Ví dụ thực tiễn: Tháng 10/2026, Công ty A thực hiện thủ tục tách doanh nghiệp thành Công ty A1 và Công ty A2. Trong năm 2027, doanh thu của A1 là 7 tỷ đồng và A2 là 7 tỷ đồng. Mặc dù doanh thu riêng lẻ của từng công ty đều dưới 10 tỷ đồng, nhưng tổng doanh thu cộng gộp là 14 tỷ đồng (> 10 tỷ đồng). Do đó, cả A1 và A2 đều không đủ điều kiện hưởng ưu đãi giảm 30% thuế TNDN.
3. Phân tích điều kiện và cơ chế kê khai đối với Cá nhân kinh doanh
3.1. Giới hạn về loại thu nhập được giảm thuế
- Chính sách giảm 30% thuế TNCN chỉ áp dụng duy nhất đối với thu nhập từ hoạt động kinh doanh của cá nhân cư trú (bao gồm hộ kinh doanh, cá nhân kinh doanh độc lập và cá nhân có hoạt động cho thuê bất động sản).Các khoản thu nhập loại trừ: Thu nhập từ tiền lương, tiền công, đầu tư vốn, chuyển nhượng vốn, chuyển nhượng bất động sản (không thuộc hoạt động cho thuê), thừa kế, quà tặng... không thuộc phạm vi điều chỉnh của Nghị định này.
3.2. Cơ chế tạm tính và điều chỉnh khi doanh thu lũy kế vượt ngưỡng 10 tỷ đồngĐối với hộ kinh doanh, cá nhân kinh doanh thực hiện kê khai thuế theo quý hoặc 6 tháng đầu năm:
- Giai đoạn tạm tính: Nếu dự kiến tổng doanh thu cả năm (2026 hoặc 2027) không quá 10 tỷ đồng, người nộp thuế được chủ động kê khai và nộp thuế theo mức đã giảm 30%.
- Nghĩa vụ điều chỉnh khi vượt ngưỡng: Trong quá trình hoạt động thực tế, tại kỳ tính thuế nào mà doanh thu lũy kế từ đầu năm vượt mốc 10 tỷ đồng, người nộp thuế phải thực hiện:
+ Kê khai điều chỉnh lại tờ khai thuế của kỳ phát sinh doanh thu vượt ngưỡng theo mức thuế suất thông thường (không áp dụng giảm 30%).
+ Nộp bổ sung phần số thuế đã tạm giảm của các kỳ trước đó.
- Miễn tiền chậm nộp: Điểm nhân văn và hỗ trợ tối đa của Nghị định là người nộp thuế khi thực hiện điều chỉnh và nộp lại số thuế đã tạm giảm do doanh thu vượt 10 tỷ đồng sẽ không bị tính tiền chậm nộp đối với phần chênh lệch này.
4. Khuyến nghị hành động từ KNB Global
Để đảm bảo tuân thủ đúng quy định pháp luật và tận dụng tối đa quyền lợi từ Nghị định 398/2026, Quý Khách hàng cần lưu ý:
- Rà soát kế hoạch tài chính và doanh thu: Lập dự toán doanh thu chi tiết cho năm 2026 và 2027 để xác định chính xác khả năng đáp ứng ngưỡng 10 tỷ đồng, đặc biệt lưu ý việc theo dõi doanh thu lũy kế theo từng quý đối với hộ/cá nhân kinh doanh.
- Thận trọng khi tái cấu trúc doanh nghiệp: Các doanh nghiệp có kế hoạch chia, tách pháp nhân sau ngày 24/08/2026 cần đánh giá kỹ tác động thuế dựa trên tổng doanh thu hợp nhất của các bên sau chia tách thay vì chỉ tính trên từng pháp nhân độc lập.
- Phân tách rõ nguồn thu nhập cá nhân: Đối với cá nhân cư trú có nhiều nguồn thu nhập (vừa có lương, vừa cho thuê nhà/kinh doanh), cần hạch toán và kê khai tách biệt phần thu nhập từ kinh doanh để áp dụng đúng tỷ lệ giảm thuế.


