
1. ĐỊNH NGHĨA CÔNG TY VỎ BỌC - CÔNG TY OFFSHORE
- Công ty Offshore (Doanh nghiệp hải ngoại): Là các công ty được đăng ký thành lập tại các quốc gia hoặc vùng lãnh thổ có thể chế thuế ưu đãi (thường được gọi là "thiên đường thuế" như Cayman Islands, British Virgin Islands - BVI, Jersey...). Các công ty này hoạt động chủ yếu bên ngoài phạm vi lãnh thổ nơi chúng đăng ký kinh doanh.
- Công ty vỏ bọc (Shell Company): Là một dạng công ty offshore đặc thù. Về mặt pháp lý, nó là một pháp nhân hoàn chỉnh nhưng không có hoặc có rất ít hoạt động vận hành thực tế, không sở hữu văn phòng làm việc hay đội ngũ nhân sự quy chuẩn. Mục đích tồn tại chính của công ty vỏ bọc là nắm giữ tài sản (bất động sản, cổ phần, quyền tài sản vô hình), thực hiện các giao dịch chuyển tiền hoặc làm trung gian trong các cấu trúc tài chính xuyên biên giới.
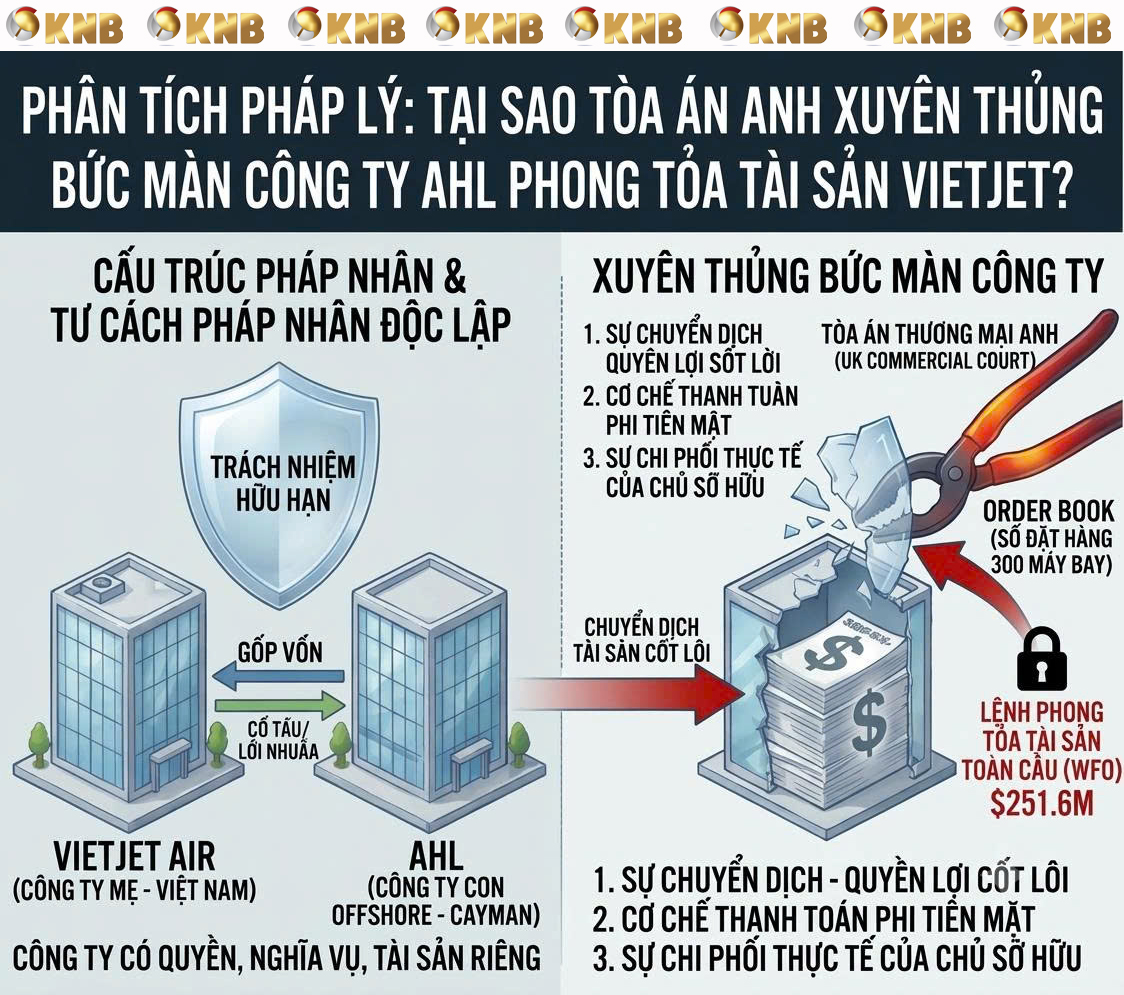
2. PHÁP LÝ CÔNG TY OFFSHORE
- Nguyên tắc tư cách pháp nhân độc lập (Salomon Principle): Đây là nguyên tắc nền tảng của luật doanh nghiệp thông thường. Theo đó, công ty offshore có quyền, nghĩa vụ và tài sản riêng, hoàn toàn tách biệt với chủ sở hữu hay công ty mẹ. Nhà đầu tư chỉ chịu trách nhiệm hữu hạn trong phạm vi phần vốn góp.
- Tính bảo mật và linh hoạt: Pháp luật tại các trung tâm tài chính hải ngoại thường cho phép bảo mật danh tính Chủ sở hữu hưởng lợi cuối cùng (UBO), quy trình chuyển nhượng tài sản đơn giản và không đánh thuế trên lợi nhuận phát sinh ngoài lãnh thổ.
- Giới hạn của lá chắn pháp lý: Tuy tư cách pháp nhân độc lập bảo vệ nhà đầu tư trong các hoạt động thương mại hợp pháp, nhưng theo Thông lệ pháp luật Anh (English Common Law), lá chắn này không phải là bất khả xâm phạm. Tòa án có quyền can thiệp nếu phát hiện thực thể offshore bị lạm dụng làm công cụ trốn tránh nghĩa vụ pháp lý.
3. CẤU TRÚC CÔNG TY AHL VÀ VIETJET: NHẬN ĐỊNH CỦA TÒA ÁN ANH VỀ MỐI QUAN HỆ CÔNG TY MẸ - CON
Mặc dù cấu trúc hồ sơ nội bộ chưa hoàn toàn được công bố minh bạch, dựa trên các tài liệu tố tụng và logic tài chính, Tòa án Anh đã đưa ra các suy đoán mang tính pháp lý để xác định AHL (Angelica Holding Limited - Cayman) chính là công ty con / thực thể bị chi phối bởi VietJet:
- Sự chuyển dịch quyền lợi cốt lõi: AHL được thiết lập để nhận chuyển nhượng quyền hưởng lợi kinh tế từ "Sổ đặt hàng" (Order Book) sỉ khoảng 300 máy bay. Một tài sản có giá trị chiến lược lớn như vậy không bao giờ được chuyển giao cho một bên thứ ba độc lập nếu không có mối quan hệ chi phối hoặc lợi ích chung.
- Cơ chế thanh toán phi tiền mặt (Set-off): Giao dịch chuyển nhượng tài sản sang AHL được thực hiện thông qua cơ chế bù trừ sổ sách mà không sinh ra dòng tiền thực tế. Điều này chứng minh VietJet hoàn toàn kiểm soát cả hai đầu của giao dịch.
- Sự chi phối thực tế của Chủ sở hữu (UBO): Tòa án Anh nhận định AHL không vận hành độc lập mà hoạt động hoàn toàn theo sự chỉ đạo từ bộ máy quản trị của VietJet, đóng vai trò như một cánh tay nối dài (công ty con/SPV) để nắm giữ tài sản hải ngoại.
4. LÝ DO TÒA ÁN ANH XUYÊN THỦNG BỨC MÀN CÔNG TY AHL ĐỂ RA LỆNH PHONG TỎA (WFO - $251.6M)
Tòa Thương mại Anh đã vượt qua nguyên tắc tách biệt pháp nhân để ban hành Lệnh phong tỏa tài sản toàn cầu (WFO) dựa trên các căn cứ pháp lý đanh thép sau:
-
Học thuyết về sự gian lận / Lạm dụng cấu trúc (Fraud / Evading Existing Legal Obligations): Theo án lệ Anh (Petrodel v Prest), Tòa án sẽ xuyên thủng bức màn công ty khi một pháp nhân được sử dụng nhằm mục đích ngụy trang để trốn tránh một nghĩa vụ pháp lý đã tồn tại. Việc VietJet chuyển quyền lợi Sổ đặt hàng sang AHL ngay trong giai đoạn tranh chấp bị coi là hành vi cố tình cô lập tài sản khỏi tầm với của phán quyết thi hành án.
- Đánh giá rủi ro tẩu tán tài sản (Risk of Asset Dissipation): Việc tẩu tán quyền tài sản vô hình (Sổ đặt hàng) sang một công ty vỏ bọc tại Cayman (AHL) khiến khả năng thi hành phán quyết $251.6M của FWA bị đe dọa nghiêm trọng. Tòa án Anh nhận thấy nếu không can thiệp khẩn cấp, tài sản sẽ bị dịch chuyển qua các lớp pháp nhân khác.
- Tài sản của AHL thực chất là tài sản của VietJet: Tòa án xác định quyền tài sản nằm tại AHL không có tính thực chất kinh tế độc lập. AHL chỉ là "bình phong", do đó tài sản thuộc sở hữu của AHL về bản chất vẫn thuộc quyền kiểm soát và thụ hưởng của VietJet.
5. NHẬN ĐỊNH: BÀI HỌC CHO CÁC CÔNG TY OFFSHORE NẾU MUỐN BẢO VỆ TÀI SẢN CHỦ SỞ HỮU
Qua vụ việc này, để một cấu trúc công ty offshore có thể bảo vệ tài sản chủ sở hữu một cách hợp pháp và bền vững trước các tranh chấp quốc tế, các doanh nghiệp cần rút ra những nguyên tắc quản trị cốt lõi sau:
- Đảm bảo "Thực chất kinh tế" (Economic Substance):Công ty offshore không thể chỉ tồn tại trên giấy tờ. Nó cần có văn phòng thực tế, nhân sự vận hành, hội đồng quản trị độc lập và phát sinh chi phí vận hành hợp lý tại địa phương đăng ký.
- Giao dịch theo nguyên tắc giá thị trường (Arm's Length Principle):Mọi giao dịch mua bán, chuyển nhượng tài sản giữa công ty mẹ và công ty con offshore (SPV/Holding) phải có định giá độc lập, hợp đồng thương mại rõ ràng và có dòng tiền thanh toán thực tế, tránh việc bù trừ sổ sách bất thường trong giai đoạn nhạy cảm.
-Thực hiện cấu trúc từ trước - Tránh "giờ G" (Proactive vs. Reactive):Cấu trúc bảo vệ tài sản và phân chia rủi ro phải được thiết lập trước khi phát sinh mâu thuẫn hoặc nghĩa vụ nợ. Việc đột ngột tái cấu trúc hay dịch chuyển tài sản khi tranh chấp đã nảy sinh sẽ ngay lập tức bị Tòa án quy vào hành vi tẩu tán tài sản (Fraudulent Conveyance).
- Tách biệt rõ ràng mục đích của SPV: Mỗi SPV chỉ nên đảm nhận một mục đích kinh doanh/tài trợ cụ thể. Việc trộn lẫn các quyền tài sản cốt lõi của tập đoàn vào một SPV không có chức năng vận hành tương ứng sẽ khiến toàn bộ cấu trúc dễ bị tổn thương khi bị Tòa án soi chiếu.


